30 июня — 1 июля 2025 года Xianhe (仙鹤股份), лидер китайского рынка специальных бумаг, подписала соглашение с уездом Хэцзян в провинции Сычуань о «бамбуковой целлюлозно-бумажной интеграции» на 11 млрд юаней. Проект строится в две очереди по ~5,5 млрд юаней: каждая включает 400 тыс. т бамбуковой целлюлозы и 600 тыс. т высокофункциональных бумажных материалов. Первая очередь должна запуститься за три года и давать выручку около 5,15 млрд юаней в год.
Заявленная цель — сломать зависимость спецбумаги от импортной древесной целлюлозы. Это стратегическая задача: Китай крупнейший в мире потребитель целлюлозы и системно уязвим в части импорта древесного сырья. Бамбук в этой логике — одновременно ответ на импортозависимость и на пластик: национальный ресурс, растущий быстро и не требующий пахотных земель.
Проект Xianhe — не единичный случай, а часть государственной доктрины. С октября 2023 года действует трёхлетний госплан «以竹代塑» — «бамбук вместо пластика». В ноябре 2023 года Китай совместно с INBAR (Международная сеть по бамбуку и ратану) принял глобальный план на 2023–2030 годы. Масштаб амбиций виден в цифрах: в 2023 году Китай производил 2,54 млн т бамбуковой целлюлозы — всего 2,9% от общего объёма целлюлозы в стране. План предполагает добавить 2–2,5 млн т новых мощностей за три года, то есть почти удвоить сегмент.
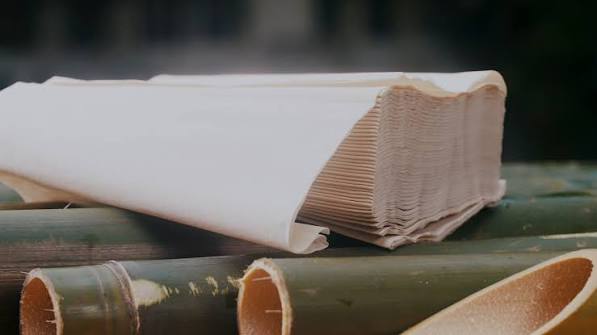
Параллельно развивается Taisheng в Гуйчжоу — крупнейший в мире односерийный производитель бамбуковой целлюлозы с выпуском 313,3 тыс. т в 2025 году. В феврале 2025 года компания подписала в Сычуани собственное соглашение на 5,5 млрд юаней — с перспективой кластера суммарной мощностью до 2 млн т. Сычуань становится явным центром концентрации отрасли.
Важно отделять декларации от экономики
Отраслевые источники честно фиксируют проблемы: низкая комплексность использования сырья, высокие расходы химикатов и энергии, низкая добавленная стоимость готовой продукции. Бамбуковая целлюлоза исторически дороже древесной, а экологический баланс (выбросы, расход реагентов при варке) не столь однозначно благоприятен, как это подаётся в госпланах. Вопрос, выдержит ли сегмент конкуренцию без субсидий и административной поддержки, остаётся открытым.
Критическая рамка для оценки: реальный прогресс есть — это запущенные мощности, подписанные инвестсоглашения и концентрация нескольких игроков в одном регионе с богатым сырьевым бассейном. Завышения тоже есть — манипуляции категорией «замещения» (бамбуковая целлюлоза не может заменить длинноволокнистую хвойную в большинстве спецбумаг без потери свойств) и непрозрачная экономика полного цикла. Сопоставимость с пластиком — отдельный вопрос: бамбуковые материалы конкурируют с пластиком скорее в упаковке, чем в тех сегментах, где решает цена.
Важно для России
Урок для России — не в бамбуке, а в методе. Китай последовательно строит отраслевую стратегию на нестандартном местном сырье: госплан + флагманский инвестор + региональный кластер + внешняя повестка (INBAR). Российская ЦБП имеет свой набор нестандартного сырья — от льняной и конопляной соломы до осоки и агроотходов. Отсутствует ровно то, что делает китайский кейс работающим: связка «доктрина — инвестор — регион — рынок», а не разрозненные пилоты без экономики.
Надо откровенно отметить, что российская ЦБП далеко не достаточно использует имеющиеся в наших лесах возможности использования традиционных ресурсов, так называемого “стандартного сырья”.
Источники
- https://stcn.com/article/detail/2346867.html (01.07.2025)
- https://m.jiemian.com/article/13152679.html (08.2025)
- https://paper.com.cn/news/daynews/2025/250225100805983854.htm (25.02.2025)
- https://forestry.gov.cn/lyj/1/dfdt/20261028/694031.html (28.10.2026)